운전자 보험 민식이법 보장 한도 높여야 하는 현실적인 이유

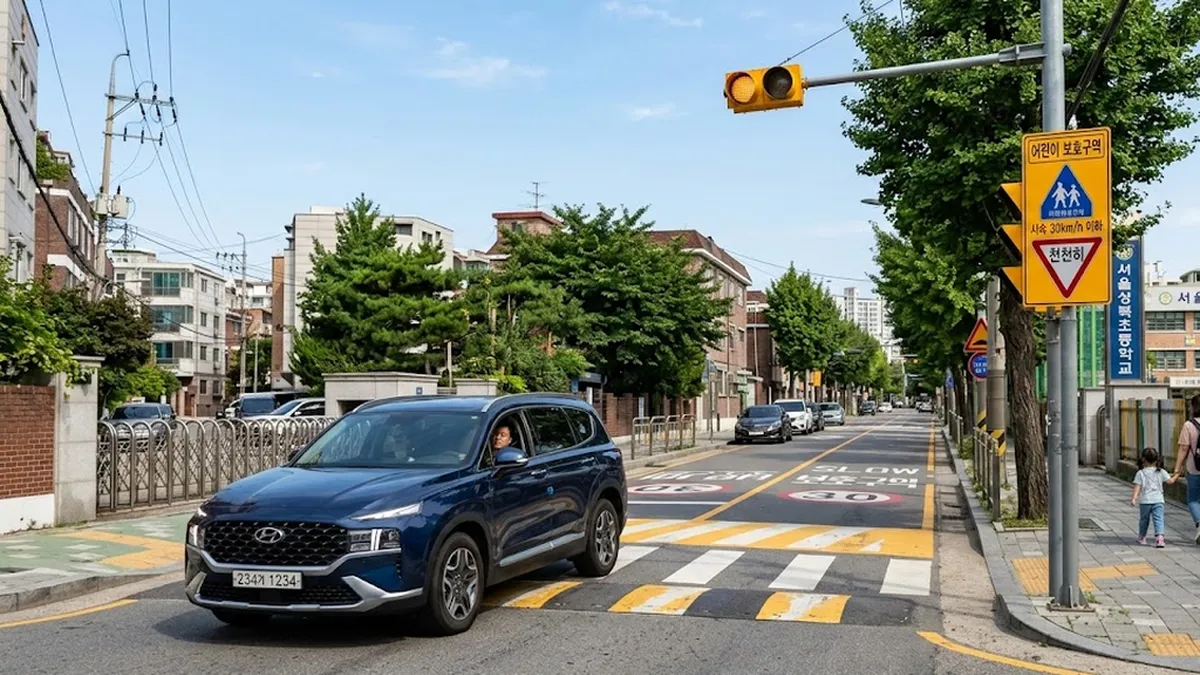
운전대 잡을 때마다 솔직히 좀 겁나지 않으세요? 특히 노란색 신호등이랑 바닥에 ‘어린이 보호구역’ 글씨 보이면 저도 모르게 브레이크에 발이 올라가더라고요. 요즘 스쿨존 단속이 워낙 강화되기도 했고, 무엇보다 ‘민식이법’ 시행 이후로는 작은 접촉 사고라도 나면 정말 큰일 날 수 있다는 걸 다들 아시니까요.
그런데 막상 내가 가입해 둔 운전자 보험을 열어보면, 옛날 기준으로 설정된 경우가 꽤 많아요. “에이, 설마 무슨 일 있겠어?” 하고 넘기기엔 보장 한도 차이가 너무 크거든요. 오늘은 제가 최근에 보험 리모델링하면서 알게 된 민식이법 관련 보장 한도 이야기를 좀 풀어볼까 해요. 이거 모르고 계시다가 나중에 후회하는 분들 꽤 봤거든요.
민식이법, 왜 보장 한도가 중요할까요?
사실 민식이법의 핵심은 처벌 강화예요. 스쿨존에서 어린이가 다치면 1년 이상 15년 이하의 징역이나 500만 원 이상 3천만 원 이하의 벌금에 처해질 수 있죠. 만약 사망 사고라면 무기징역까지도 가능하고요. 법이 이렇게 무서워졌는데, 우리 보험은 그대로라면 그게 더 무서운 일 아닐까요?
예전 운전자 보험 가입하신 분들, 증권 한번 꺼내보세요. 아마 벌금 한도가 2천만 원으로 되어 있는 경우가 수두룩할 거예요. 근데 법정 최고 벌금이 3천만 원으로 올랐잖아요? 만약 사고가 나서 벌금이 3천만 원 나오면, 내 보험에선 2천만 원만 나오고 나머지 1천만 원은 쌩돈으로 메워야 하는 상황이 생기는 거죠. 이게 남의 일이 아니더라고요.
그래서 요즘은 벌금 보장 한도를 법정 최고액에 맞춰 3천만 원까지(스쿨존 사고 기준) 꽉 채우는 게 기본이에요. 대인 벌금뿐만 아니라 대물 벌금도 500만 원 한도인지 체크해보시는 게 좋고요.
교통사고 처리 지원금, 이게 진짜 핵심이에요
벌금도 벌금이지만, 진짜 돈이 많이 들어가는 건 바로 ‘형사합의금’이에요. 보험 용어로는 ‘교통사고 처리 지원금’이라고 하죠. 예전엔 “3천만 원이면 충분해” 하던 시절이 있었어요. 근데 지금은? 어림도 없어요.
운전자 과실로 사람이 크게 다치거나 사망하게 되면 형사 합의를 봐야 형량을 줄일 수 있잖아요. 근데 요즘 합의금 시세(?)가 정말 많이 올랐거든요. 피해자 측에서도 민식이법 이후 운전자가 처벌을 두려워한다는 걸 알기 때문에 합의금을 높게 부르는 경향이 있어요.
최근 추세를 보면 사망 사고나 중상해 사고 시 합의금이 1억 원을 훌쩍 넘기는 건 기본이고, 2억 원 이상 필요한 경우도 많아요. 그래서 요즘 나오는 운전자 보험들은 이 한도를 2억 원에서 많게는 2억 5천만 원, 심지어 그 이상까지 보장해주더라고요.
아래 표로 예전이랑 지금이랑 얼마나 차이나는지 한번 정리해봤어요. 이거 보시면 확 와닿으실 거예요.
| 구분 | 예전 운전자 보험 (구형) | 최근 운전자 보험 (신형) |
|---|---|---|
| 벌금 (대인) | 최대 2,000만 원 | 최대 3,000만 원 (민식이법 대응) |
| 교통사고 처리 지원금 | 3,000만 원 ~ 5,000만 원 | 2억 원 ~ 2억 5천만 원 |
| 변호사 선임 비용 | 500만 원 | 5,000만 원 (경찰 조사 단계 포함) |
| 6주 미만 부상 | 보장 없음 | 별도 특약으로 보장 가능 |
표를 보시면 아시겠지만, 단위 자체가 달라졌죠? 내가 낸 사고로 상대방이 20주 이상 진단을 받으면 합의금이 2억 원 가까이 필요할 수도 있는데, 내 보험에서 3천만 원만 나온다면… 나머지 1억 7천만 원은 집을 팔아서라도 마련해야 하는 끔찍한 상황이 오는 거예요. 그래서 이 담보는 무조건 한도를 높여두는 게 마음 편해요.
변호사 선임 비용, 타이밍이 달라졌어요
그리고 또 하나 놓치면 안 되는 게 ‘변호사 선임 비용’이에요. 예전 보험은 재판에 넘겨진 후, 그러니까 검사가 기소한 뒤에야 변호사 비용을 대줬거든요. 근데 생각해보세요. 억울함을 풀거나 형량을 줄이려면 언제부터 전문가 도움을 받아야 할까요?
당연히 경찰서 가서 첫 조사받을 때부터잖아요. 경찰 조사 단계에서 어떻게 진술하느냐가 나중에 재판 결과까지 좌우하니까요. 요즘 나오는 보험들은 ‘경찰 조사 단계’부터 변호사 선임 비용을 보장해주는 특약이 거의 필수처럼 들어가 있어요.

한도도 예전엔 500만 원 수준이었는데, 요즘은 변호사 수임료도 많이 올라서 5천만 원까지 보장해주는 곳이 많더라고요. 혹시라도 억울하게 가해자로 몰리거나 과실 비율 다툼이 생길 때, 내 돈 안 들이고 유능한 변호사를 바로 선임할 수 있다는 건 정말 큰 무기거든요.
무조건 해지하고 새로 가입해야 할까요?
여기서 고민되실 거예요. “그럼 지금 있는 보험 해지하고 새로 들어야 하나?” 사실 무조건 해지가 답은 아니에요. 예전 보험 중에 보험료가 아주 저렴하거나, 지금은 없어진 알짜배기 특약(예: 부상 위로금 등)이 들어있는 경우도 있거든요.
이럴 땐 기존 보험은 유지하면서, 부족한 한도(벌금, 합의금, 변호사 비용)만 채워주는 ‘업셀링’ 상품을 추가로 가입하는 방법도 있어요. 아니면 기존 보험사에 전화해서 “담보 증액이나 특약 추가가 가능한지” 먼저 물어보는 것도 현명한 방법이고요.
운전자 보험은 한 번 가입하면 끝이 아니라, 이렇게 법이 바뀌거나 물가(합의금 시세)가 오르면 주기적으로 점검해줘야 하는 상품이라는 거, 꼭 기억해두셨으면 해요. 월 만 원, 이만 원 아끼려다 나중에 몇 억 원 손해 보는 일은 없어야 하잖아요.
오늘 퇴근하고 집에 가셔서 증권 한번 싹 훑어보세요. 내 방패가 튼튼한지, 아니면 구멍이 숭숭 뚫려 있는지 확인하는 것만으로도 운전할 때 마음가짐이 달라질 거예요.